- MUA BÁN & ĐẦU TƯ MỎ KHOÁNG SẢN
- QUY TRÌNH MUA BÁN VÀ CHUYỂN NHƯỢNG MỎ KHOÁNG SẢN
- THẨM ĐỊNH PHÁP LÝ MỎ KHOÁNG SẢN
- THẨM ĐỊNH ĐỊA CHẤT VÀ TÀI NGUYÊN KHOÁNG SẢN
- ĐỊNH GIÁ MỎ VÀ GIÁ TRỊ DỰ ÁN KHOÁNG SẢN
- PHÂN TÍCH TÀI CHÍNH VÀ HIỆU QUẢ ĐẦU TƯ MỎ
- KHẢO SÁT, THĂM DÒ VÀ ĐÁNH GIÁ HIỆN TRẠNG MỎ
- CÔNG NGHỆ KHAI THÁC VÀ CHẾ BIẾN KHOÁNG SẢN
- ĐÀM PHÁN, HỢP ĐỒNG VÀ CẤU TRÚC GIAO DỊCH MỎ
- ĐẦU TƯ VÀ PHÁT TRIỂN MỎ KHOÁNG SẢN QUỐC TẾ
- QUẢN TRỊ RỦI RO VÀ VẬN HÀNH DỰ ÁN MỎ
- PHÂN TÍCH & TƯ VẤN LỰA CHỌN CÔNG NGHỆ DÒ VÀNG
- TƯ VẤN CHỌN MÁY DÒ VÀNG THEO NHU CẦU
- SO SÁNH CÁC DÒNG MÁY DÒ VÀNG PHỔ BIẾN
- TOP MÁY DÒ VÀNG TỐT NHẤT THẾ GIỚI
- MÁY DÒ VÀNG CHO NGƯỜI MỚI BẮT ĐẦU
- MÁY DÒ VÀNG CHUYÊN NGHIỆP CHO MỎ VÀNG
- MÁY DÒ VÀNG GIÁ RẺ ĐÁNG MUA NHẤT
- BẢNG GIÁ MÁY DÒ VÀNG CẬP NHẬT MỚI NHẤT
- CÁCH PHÂN BIỆT MÁY DÒ VÀNG THẬT - GIẢ
- KINH NGHIỆM MUA MÁY DÒ VÀNG TRÁNH QUẢNG CÁO SAI SỰ THẬT
- CÂU HỎI THƯỜNG GẶP (PAQ) MÁY DÒ VÀNG
- TỔNG QUAN CÔNG NGHỆ DÒ VÀNG & KIM LOẠI
- CÔNG NGHỆ MÁY DÒ VÀNG VLF
- CÔNG NGHỆ MÁY DÒ VÀNG PI DÒ SÂU
- CÔNG NGHỆ MÁY DÒ VÀNG 3D & RADAR QUÉT ĐẤT
- CÔNG NGHỆ ZVT - CÔNG NGHỆ DÒ VÀNG MỚI NHẤT
- CÔNG NGHỆ MULTI FREQUENCY
- CÔNG NGHỆ RADAR XUYÊN ĐẤT (GPR)
- CÔNG NGHỆ CHỤP CẮT LỚP ĐỊA VẬT LÝ
- NGUYÊN LÝ HOẠT ĐỘNG MÁY DÒ KIM LOẠI
- SO SÁNH CÔNG NGHỆ VLF - PI - ZVT
- CÂU HỎI THƯỜNG GẶP (PAQ) CÔNG NGHỆ MÁY DÒ
- NGHIÊN CỨU ĐỊA CHẤT TÂM LINH
- NGHIÊN CỨU THIÊN THẠCH & DỊ VẬT NGOÀI TRÁI ĐẤT
- KIẾN THỨC CƠ BẢN VỀ THIÊN THẠCH
- PHÂN LOẠI THIÊN THẠCH
- QUY TRÌNH GIÁM ĐỊNH VÀ CÔNG NHẬN
- CÔNG NGHỆ VÀ THIẾT BỊ HỖ TRỢ
- KHU VỰC VÀ CHIẾN LƯỢC TÌM KIẾM
- BẢN ĐỒ THIÊN THẠCH VIỆT NAM
- CÁCH NHẬN BIẾT THIÊN THẠCH NGOÀI THỰC ĐỊA
- NHỮNG THIÊN THẠCH NỔI TIẾNG TRÊN THẾ GIỚI
- CÁCH SỬ DỤNG MÁY DÒ KIM LOẠI TÌM THIÊN THẠCH
- GIÁ THIÊN THẠCH TRÊN THỊ TRƯỜNG THẾ GIỚI
- CỘNG ĐỒNG VÀ CÂU LẠC BỘ
- GIẢI ĐÁP CÂU HỎI THƯỜNG GẶP VỀ THIÊN THẠCH
- TƯ LIỆU THẦN GIỮ CỦA & BẢO VẬT CHÔN GIẤU
- PHƯƠNG PHÁP GIẢI MÃ HIỆN TƯỢNG THẦN GIỮ CỦA
- GIẢI MÃ TÂM LINH & HIỆN TƯỢNG DỊ THƯỜNG LÒNG ĐẤT
- VĂN HÓA TÂM LINH TÍN NGƯỠNG BẢN ĐỊA
- LỊCH SỬ KHO BÁU CỔ VẬT VÀ VÀNG CHÔN GIẤU
- THIẾT BỊ ĐỊNH VỊ KHOÁNG SẢN VÀ KHO BÁU
- THIẾT BỊ DÒ KIM LOẠI DƯỚI NƯỚC & DƯỚI BIỂN
- THIẾT BỊ DÒ VÀNG & KIM LOẠI TỔNG HỢP
- THIẾT BỊ KHẢO SÁT TỪ XA & CÔNG NGHỆ AI
- THIẾT BỊ THĂM DÒ ĐỊA VẬT LÝ
- THIẾT BỊ DÒ KIM LOẠI CÔNG NGHIỆP -THỰC PHẨM
- CÔNG NGHỆ KHẢO SÁT KHOÁNG SẢN BẰNG VIỄN THÁM & QUANG PHỔ
- KHẢO SÁT KHOÁNG SẢN BẰNG ẢNH VỆ TINH
- CÔNG NGHỆ HYPERSPECTRAL TRONG THĂM DÒ KHOÁNG SẢN
- PHÂN TÍCH ẢNH QUANG PHỔ & VIỄN THÁM
- ỨNG DỤNG AI TRONG TÌM KIẾM KHOÁNG SẢN
- QUY TRÌNH KHẢO SÁT KHOÁNG SẢN KHÔNG ẢNH
- ỨNG DỤNG THỰC TẾ TẠI VIỆT NAM
- SO SÁNH CÁC CÔNG NGHỆ KHẢO SÁT KHOÁNG SẢN HIỆN ĐẠI
- DỊCH VỤ KHẢO SÁT VIỄN THÁM KHOÁNG SẢN
- CÂU HỎI THƯỜNG GẶP (FAQ) VỀ KHẢO SÁT KHOÁNG SẢN
- MÁY DÒ VÀNG 3D CHUYÊN SÂU
- MÁY DÒ VÀNG CÔNG NGHỆ 3D
- MÁY DÒ VÀNG 3D ĐỘ SÂU LỚN
- MÁY DÒ VÀNG 3D QUÉT ĐỊA TẦNG
- CÔNG NGHỆ DÒ VÀNG 3D
- KHẢO SÁT KHO BÁU CHÔN GIẤU BẰNG CÔNG NGHỆ 3D
- SO SÁNH MÁY DÒ VÀNG 3D
- HƯỚNG DẪN SỬ DỤNG MÁY DÒ VÀNG 3D
- PHÂN TÍCH DỮ LIỆU DÒ VÀNG 3D
- TƯ VẤN CHỌN MÁY DÒ VÀNG 3D
- ỨNG DỤNG MÁY DÒ VÀNG 3D
- CÂU HỎI THƯỜNG GẶP (PAQ MÁY DÒ VÀNG 3D)
- MÁY DÒ NƯỚC NGẦM
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG ĐỒNG
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG CHÌ
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ MỎ THIẾC
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG VONFRAM
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG SẮT
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT - THĂM DÒ - KHAI THÁC VÀNG SA KHOÁNG
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ VÀNG GỐC
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG ANTIMON
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ ĐÁ QUÝ - KIM CƯƠNG
- THIẾT BỊ DÒ KIM CƯƠNG
- TRUNG TÂM CÔNG NGHỆ & NGHIÊN CỨU ĐÁ QUÝ THỰC ĐỊA
- RUBY - SAPPHIRE - EMERALD
- BẢN ĐỒ ĐÁ QUÝ VIỆT NAM
- CÔNG NGHỆ DÒ ĐÁ QUÝ TRONG MỎ VÀ SA KHOÁNG
- GIẢI PHÁP TRỌN GÓI KHẢO SÁT - THĂM DÒ ĐÁ QUÝ
- PHẢN HỒI KHÁCH HÀNG VỀ MÁY DÒ VÀ DỊCH VỤ DÒ ĐÁ QUÝ - KIM CƯƠNG
- CÂU HỎI THƯỜNG GẶP VỀ ĐÁ QUÝ VÀ KIM CƯƠNG
- PAQ HỎI - ĐÁP VỀ KIM CƯƠNG
- HỎI ĐÁP VỀ KIM CƯƠNG
- GIẢI PHÁP & CÔNG NGHỆ KHẢO SÁT MỎ THAN
- THIẾT BỊ KHẢO SÁT MỎ THAN
- CÔNG NGHỆ TÌM MỎ THAN BẰNG ĐỊA VẬT LÝ
- KHẢO SÁT MỎ THAN BẰNG ẢNH VỆ TINH
- HYPERSPECTRAL TÌM MỎ THAN
- AI - DỰ BÁO THÂN QUẶNG THAN
- DRONE KHẢO SÁT MỎ THAN
- QUY TRÌNH THĂM DÒ MỎ THAN
- BẢN ĐỒ MỎ THAN VIỆT NAM
- KHẢO SÁT ĐỊA CHẤT MỎ THAN
- KHOAN THĂM DÒ THAN
- DỊCH VỤ KHẢO SÁT MỎ THAN
- CÂU HỎI THƯỜNG GẶP VỀ MỎ THAN
- CHO THUÊ MÁY DÒ VÀNG VÀ KIM LOẠI
- KHẢO SÁT KHOÁNG SẢN TẠI LÀO
- KHẢO SÁT KHOÁNG SẢN TẠI CAMPUCHIA
- KHẢO SÁT KHOÁNG SẢN TẠI CHÂU PHI
- THU HỒI BẠCH KIM TỪ THIẾT BỊ Y KHOA
- THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ CŨ
- THIẾT BỊ THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- DỊCH VỤ THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- HƯỚNG DẪN TÁCH VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- KIẾN THỨC HÓA HỌC KIM LOẠI QUÝ
- ĐÀO TẠO & CHUYỂN GIAO CÔNG THỨC THU HỒI VÀNG
- CÂU HỎI THƯỜNG GẶP VỀ VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- PHẢN HỒI KHÁCH HÀNG VỀ THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ CŨ
- KỸ THUẬT PHÂN KIM
- LÒ NẤU VÀNG
- TIỀN XU CỔ VIỆT NAM
- TIỀN XU CỔ TRUNG QUỐC
- THỜI XUẤN THU - CHIẾN QUỐC (770TCN - 221TCN)
- NHÀ HÁN (TCN)
- NHÀ TÂN
- TAM QUỐC
- NHÀ TẤN VÀ THẬP LỤC QUỐC (266-424)
- NAM BẮC TRIỀU (420-589)
- NHÀ TÙY (581-619)
- NHÀ YÊN (756 - 763)
- NHÀ ĐƯỜNG (608-907)
- NGŨ ĐẠI THẬP QUỐC (907-979)
- NHÀ BẮC TỐNG (960-1127)
- NHÀ NAM TỐNG (1127-1279)
- NHÀ LIÊU (907-1125)
- NHÀ TÂY HẠ (1038-1227)
- NHÀ KIM (1115-1234)
- TRIỀU NGUYÊN (1280-1368)
- NHÀ MINH (1368-1644)
- MẠT MINH SƠ THANH (=>1644)
- NHÀ THANH (1644-1912)
- TIỀN XU CỔ NHẬT BẢN
SẢN PHẨM
LƯỢT XEM
Online: 52
Pageview: 955204
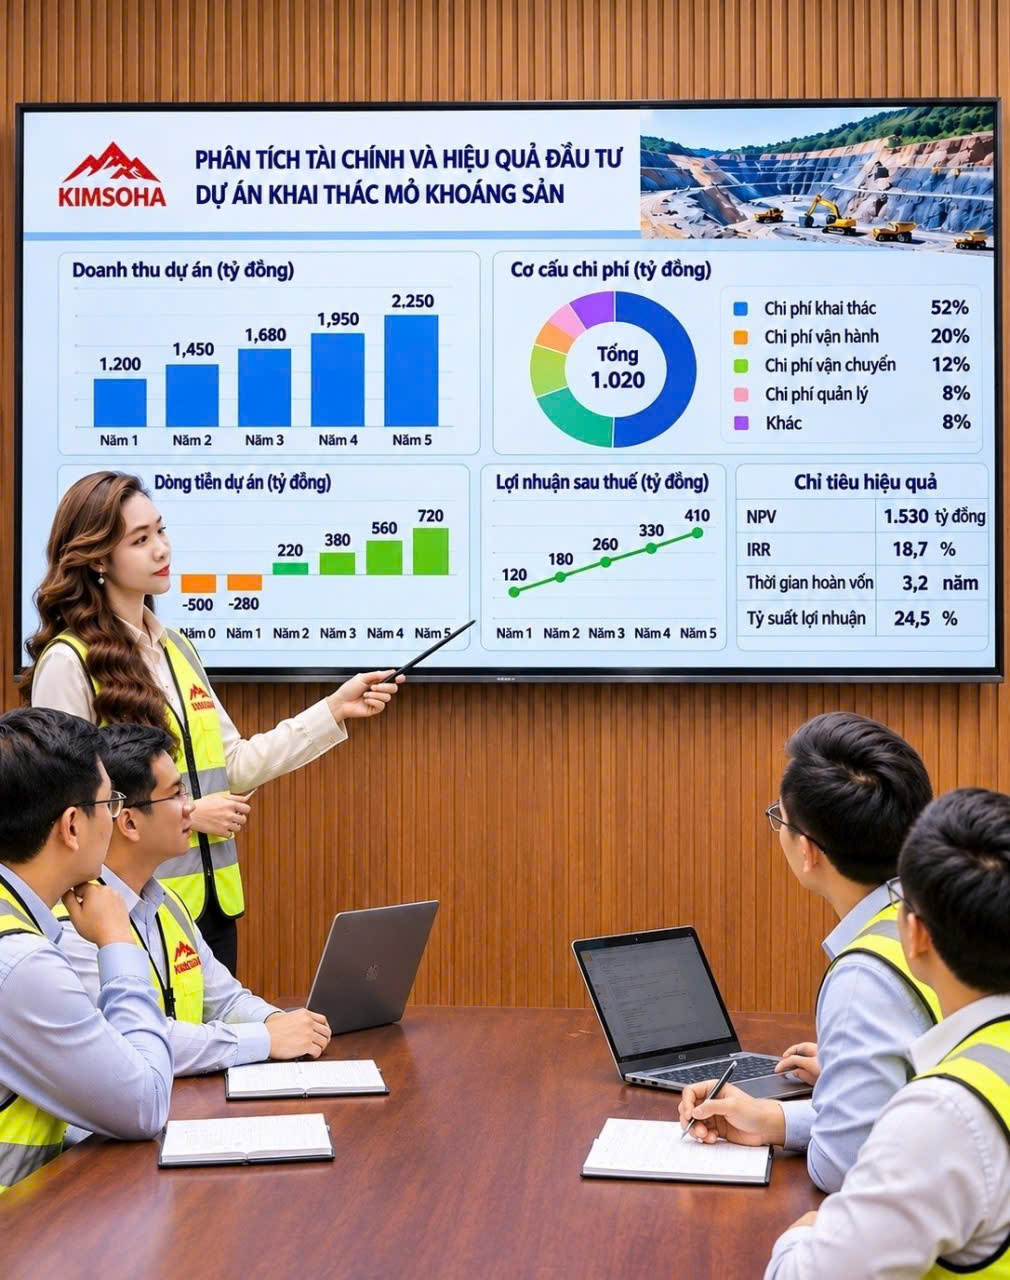
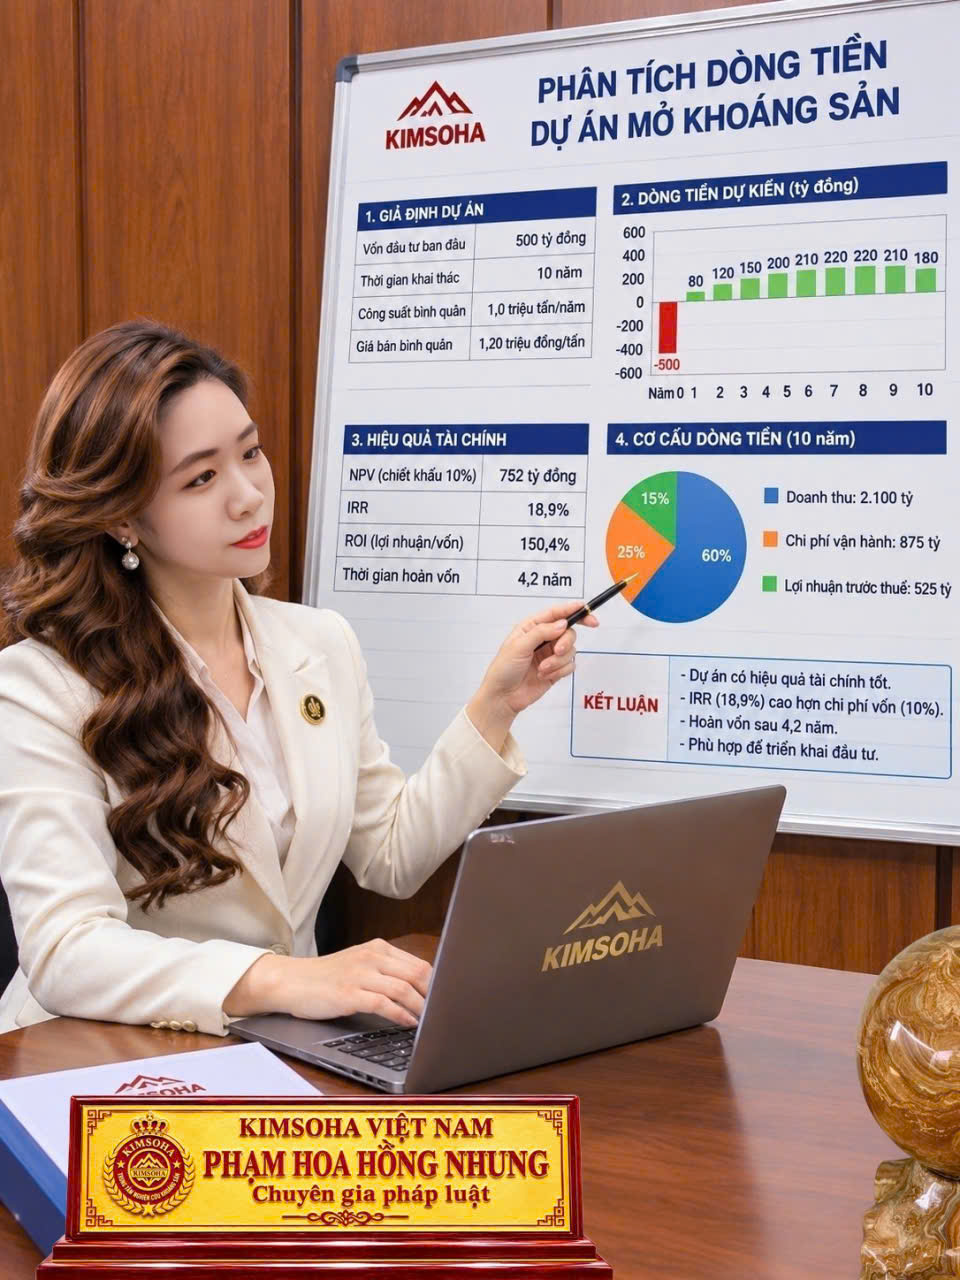
XÂY DỰNG DÒNG TIỀN VÀ ĐÁNH GIÁ HIỆU QUẢ TÀI CHÍNH CỦA DỰ ÁN MỎ KHOÁNG SẢN
Trong hoạt động đầu tư khoáng sản, doanh thu cao chưa chắc đồng nghĩa với lợi nhuận tốt và khả năng thu hồi vốn nhanh. Một dự án có thể sở hữu tài nguyên lớn, sản lượng khai thác cao nhưng vẫn gặp khó khăn nếu chi phí đầu tư ban đầu quá lớn, chi phí vận hành vượt dự toán hoặc dòng tiền không đủ đáp ứng nghĩa vụ tài chính. Vì vậy, xây dựng dòng tiền và đánh giá hiệu quả tài chính là bước quan trọng trước khi quyết định mua bán, chuyển nhượng hoặc đầu tư phát triển mỏ.
1. Dòng tiền dự án mỏ là gì?
Dòng tiền dự án là toàn bộ khoản tiền thực tế thu vào và chi ra trong từng giai đoạn triển khai, khai thác và vận hành mỏ.
Dòng tiền thường bao gồm:
- Tiền thu từ hoạt động bán sản phẩm khoáng sản.
- Vốn đầu tư xây dựng và mua sắm thiết bị.
- Chi phí khảo sát, thăm dò và chuẩn bị khai trường.
- Chi phí khai thác, vận chuyển và chế biến.
- Chi phí nhân sự, quản lý và bảo dưỡng.
- Thuế, phí và các nghĩa vụ tài chính liên quan.
- Chi phí môi trường, cải tạo và phục hồi theo nghĩa vụ áp dụng.
Việc phân tích dòng tiền giúp nhà đầu tư xác định dự án cần bao nhiêu vốn, thời điểm nào phát sinh nhu cầu vốn lớn và khi nào hoạt động sản xuất có khả năng tạo ra dòng tiền dương.
2. Xác định doanh thu theo từng giai đoạn
Doanh thu cần được xây dựng dựa trên sản lượng sản phẩm thương mại có thể tiêu thụ và giá bán có căn cứ.
Công thức cơ bản:
Doanh thu = Sản lượng tiêu thụ × Giá bán bình quân
Khi lập dự báo, cần xem xét:
- Thời gian chuẩn bị và xây dựng dự án.
- Tiến độ đưa mỏ vào khai thác.
- Công suất sản xuất trong từng năm.
- Tỷ lệ thu hồi và chất lượng sản phẩm.
- Khả năng tiêu thụ và thời gian thu tiền.
- Biến động giá bán theo thị trường.
Không nên mặc định dự án đạt công suất thiết kế ngay từ năm đầu tiên. Cần phản ánh thời gian chạy thử, hoàn thiện công nghệ và mở rộng thị trường tiêu thụ.
3. Xác định chi phí hoạt động của dự án
Chi phí hoạt động phải được tổng hợp đầy đủ để phản ánh đúng số tiền cần chi trong quá trình sản xuất.
Các nhóm chi phí chính:
- Chi phí bóc đất đá và khai thác.
- Chi phí vận chuyển nội mỏ và giao hàng.
- Chi phí nghiền, sàng, tuyển và chế biến.
- Chi phí điện, nhiên liệu, vật tư và nhân công.
- Chi phí quản lý, bảo dưỡng và sửa chữa.
- Chi phí an toàn, môi trường và các nghĩa vụ liên quan.
Cần phân biệt chi phí cố định và chi phí biến đổi. Chi phí cố định có thể vẫn phát sinh khi sản lượng thấp, trong khi chi phí biến đổi thường thay đổi theo khối lượng khai thác và chế biến.
4. Xác định vốn đầu tư và tiến độ giải ngân
Dự án mỏ thường cần nguồn vốn lớn trước khi tạo ra doanh thu ổn định. Vì vậy, phải lập kế hoạch đầu tư theo từng giai đoạn thay vì ghi nhận toàn bộ vốn đầu tư tại một thời điểm.
Các khoản cần xem xét:
- Chi phí tiếp nhận hoặc giao dịch dự án.
- Chi phí khảo sát, thăm dò và hoàn thiện thiết kế.
- Chi phí xây dựng hạ tầng và công trình phụ trợ.
- Chi phí mua sắm, lắp đặt máy móc.
- Chi phí xây dựng dây chuyền chế biến.
- Vốn lưu động ban đầu.
- Chi phí dự phòng phát sinh.
Tiến độ giải ngân phải phù hợp với tiến độ thực hiện dự án. Nếu vốn đầu tư bị dồn vào giai đoạn đầu nhưng nguồn thu đến chậm, dự án có thể gặp áp lực thanh khoản dù triển vọng dài hạn vẫn tích cực.
5. Xây dựng bảng dòng tiền theo năm
Nhà đầu tư nên lập bảng dòng tiền cho toàn bộ giai đoạn đánh giá dự án. Mỗi năm cần thể hiện rõ các khoản thu, khoản chi và số tiền còn lại.
Cấu trúc cơ bản:
- Doanh thu bán sản phẩm.
- Các khoản giảm trừ và khoản thu liên quan.
- Chi phí hoạt động.
- Thuế và nghĩa vụ tài chính.
- Vốn đầu tư bổ sung.
- Thay đổi vốn lưu động.
- Dòng tiền thuần trong kỳ.
Công thức khái quát:
Dòng tiền thuần = Tổng dòng tiền vào – Tổng dòng tiền ra
Cần xác định rõ đang sử dụng dòng tiền trước hay sau thuế, dòng tiền của toàn bộ dự án hay dòng tiền thuộc về vốn chủ sở hữu. Các khoản vay, trả nợ và chi phí lãi vay phải được xử lý nhất quán với phương pháp phân tích được lựa chọn.
6. Sử dụng các chỉ tiêu đánh giá hiệu quả tài chính
Một số chỉ tiêu thường được sử dụng trong phân tích dự án mỏ:
Giá trị hiện tại ròng (NPV):
NPV là giá trị hiện tại của dòng tiền thuần trong tương lai sau khi trừ vốn đầu tư ban đầu và các khoản đầu tư liên quan. NPV dương cho thấy dự án tạo ra giá trị theo mức tỷ lệ chiết khấu được lựa chọn.
Tỷ suất hoàn vốn nội bộ (IRR):
IRR là mức tỷ lệ chiết khấu làm cho NPV bằng 0. Chỉ tiêu này hỗ trợ đánh giá mức sinh lời nội tại của dòng tiền dự án, nhưng cần được xem xét cùng NPV và các giả định tài chính.
Thời gian hoàn vốn:
Là khoảng thời gian cần thiết để dòng tiền tích lũy bù đắp khoản vốn đầu tư ban đầu. Có thể xem xét thời gian hoàn vốn thông thường hoặc thời gian hoàn vốn có chiết khấu.
Biên lợi nhuận:
Phản ánh mức lợi nhuận tạo ra trên doanh thu hoặc trên các cơ sở tính toán phù hợp. Cần xác định rõ loại lợi nhuận đang sử dụng để tránh nhầm lẫn giữa lợi nhuận gộp, lợi nhuận hoạt động và lợi nhuận sau thuế.
Không nên sử dụng riêng một chỉ tiêu để kết luận dự án tốt hay xấu. Cần đánh giá đồng thời khả năng sinh lời, nhu cầu vốn và rủi ro dòng tiền.
7. Ví dụ minh họa phương pháp phân tích dòng tiền
Giả sử một dự án mỏ có vốn đầu tư ban đầu 60 tỷ đồng. Sau khi đi vào hoạt động, dự án tạo ra dòng tiền thuần dự kiến 18 tỷ đồng mỗi năm trong 5 năm.
Tổng dòng tiền thuần danh nghĩa trong 5 năm là 90 tỷ đồng. So với vốn đầu tư ban đầu, phần chênh lệch danh nghĩa là 30 tỷ đồng.
Tuy nhiên, con số này chưa phản ánh giá trị thời gian của tiền, thuế, chi phí phát sinh, vốn lưu động, đầu tư bổ sung và nghĩa vụ phục hồi môi trường. Muốn xác định NPV và IRR cần lập dòng tiền theo từng năm và lựa chọn tỷ lệ chiết khấu phù hợp.
Đây là ví dụ minh họa phương pháp, không phải dự báo hiệu quả của một mỏ cụ thể.
8. Phân tích rủi ro và kiểm tra khả năng chịu đựng tài chính
Dòng tiền dự án có thể thay đổi khi các giả định đầu vào biến động.
Những yếu tố cần kiểm tra:
- Giá bán khoáng sản giảm.
- Sản lượng khai thác thấp hơn kế hoạch.
- Tỷ lệ thu hồi chế biến giảm.
- Chi phí nhiên liệu, điện và vận chuyển tăng.
- Tiến độ đầu tư bị kéo dài.
- Khách hàng chậm thanh toán hoặc sản phẩm khó tiêu thụ.
Nhà đầu tư nên xây dựng kịch bản thận trọng, cơ sở và thuận lợi; đồng thời kiểm tra khả năng thanh toán trong tình huống doanh thu giảm hoặc chi phí tăng. Đặc biệt, cần đánh giá nhu cầu vốn bổ sung trong giai đoạn dòng tiền âm.
9. Vai trò thẩm định chuyên môn trước khi quyết định đầu tư
Một mô hình tài chính chỉ đáng tin cậy khi các giả định về địa chất, sản lượng, chất lượng khoáng sản, công nghệ và chi phí có cơ sở thực tế.
TRUNG TÂM NGHIÊN CỨU KHOÁNG SẢN KIMSOHA định hướng đánh giá dự án bằng cách kết hợp dữ liệu địa chất, điều kiện khai thác, phương án chế biến và các yếu tố ảnh hưởng đến hiệu quả kinh tế. Tiến sĩ Phạm Thanh – Chuyên gia khoáng sản của Trung tâm Nghiên cứu Khoáng sản KIMSOHA – tham gia phân tích các yếu tố chuyên môn kỹ thuật có ảnh hưởng đến sản lượng và khả năng vận hành của dự án.
KẾT LUẬN
Xây dựng dòng tiền là cơ sở để đánh giá khả năng sinh lời, nhu cầu vốn và thời gian thu hồi vốn của dự án mỏ khoáng sản. Nhà đầu tư cần sử dụng dữ liệu có căn cứ, phân bổ doanh thu và chi phí theo từng giai đoạn, đồng thời kiểm tra hiệu quả dự án trong nhiều kịch bản khác nhau. Một quyết định đầu tư vững chắc không chỉ dựa vào tiềm năng tài nguyên mà phải dựa trên khả năng tạo ra dòng tiền thực tế và duy trì hoạt động bền vững.TRUNG TÂM NGHIÊN CỨU KHOÁNG SẢN KIMSOHA
SÀN GIAO DỊCH MUA BÁN & CHUYỂN NHƯỢNG MỎ KHOÁNG SẢN KIMSOHA
Chuyên gia khoáng sản: Tiến sĩ Phạm Thanh
Website: https://maydovang.com
Hotline/Zalo: 0339.999.928
Sản phẩm cùng chuyên mục
CHO THUÊ MÁY DÒ VÀNG, BẠC, ĐỒNG
CHO THUÊ MÁY DÒ VÀNG. LIÊN HỆ: ĐT/ ZALO: 0339.999.928