- MUA BÁN & ĐẦU TƯ MỎ KHOÁNG SẢN
- QUY TRÌNH MUA BÁN VÀ CHUYỂN NHƯỢNG MỎ KHOÁNG SẢN
- THẨM ĐỊNH PHÁP LÝ MỎ KHOÁNG SẢN
- THẨM ĐỊNH ĐỊA CHẤT VÀ TÀI NGUYÊN KHOÁNG SẢN
- ĐỊNH GIÁ MỎ VÀ GIÁ TRỊ DỰ ÁN KHOÁNG SẢN
- PHÂN TÍCH TÀI CHÍNH VÀ HIỆU QUẢ ĐẦU TƯ MỎ
- KHẢO SÁT, THĂM DÒ VÀ ĐÁNH GIÁ HIỆN TRẠNG MỎ
- CÔNG NGHỆ KHAI THÁC VÀ CHẾ BIẾN KHOÁNG SẢN
- ĐÀM PHÁN, HỢP ĐỒNG VÀ CẤU TRÚC GIAO DỊCH MỎ
- ĐẦU TƯ VÀ PHÁT TRIỂN MỎ KHOÁNG SẢN QUỐC TẾ
- QUẢN TRỊ RỦI RO VÀ VẬN HÀNH DỰ ÁN MỎ
- PHÂN TÍCH & TƯ VẤN LỰA CHỌN CÔNG NGHỆ DÒ VÀNG
- TƯ VẤN CHỌN MÁY DÒ VÀNG THEO NHU CẦU
- SO SÁNH CÁC DÒNG MÁY DÒ VÀNG PHỔ BIẾN
- TOP MÁY DÒ VÀNG TỐT NHẤT THẾ GIỚI
- MÁY DÒ VÀNG CHO NGƯỜI MỚI BẮT ĐẦU
- MÁY DÒ VÀNG CHUYÊN NGHIỆP CHO MỎ VÀNG
- MÁY DÒ VÀNG GIÁ RẺ ĐÁNG MUA NHẤT
- BẢNG GIÁ MÁY DÒ VÀNG CẬP NHẬT MỚI NHẤT
- CÁCH PHÂN BIỆT MÁY DÒ VÀNG THẬT - GIẢ
- KINH NGHIỆM MUA MÁY DÒ VÀNG TRÁNH QUẢNG CÁO SAI SỰ THẬT
- CÂU HỎI THƯỜNG GẶP (PAQ) MÁY DÒ VÀNG
- TỔNG QUAN CÔNG NGHỆ DÒ VÀNG & KIM LOẠI
- CÔNG NGHỆ MÁY DÒ VÀNG VLF
- CÔNG NGHỆ MÁY DÒ VÀNG PI DÒ SÂU
- CÔNG NGHỆ MÁY DÒ VÀNG 3D & RADAR QUÉT ĐẤT
- CÔNG NGHỆ ZVT - CÔNG NGHỆ DÒ VÀNG MỚI NHẤT
- CÔNG NGHỆ MULTI FREQUENCY
- CÔNG NGHỆ RADAR XUYÊN ĐẤT (GPR)
- CÔNG NGHỆ CHỤP CẮT LỚP ĐỊA VẬT LÝ
- NGUYÊN LÝ HOẠT ĐỘNG MÁY DÒ KIM LOẠI
- SO SÁNH CÔNG NGHỆ VLF - PI - ZVT
- CÂU HỎI THƯỜNG GẶP (PAQ) CÔNG NGHỆ MÁY DÒ
- NGHIÊN CỨU ĐỊA CHẤT TÂM LINH
- NGHIÊN CỨU THIÊN THẠCH & DỊ VẬT NGOÀI TRÁI ĐẤT
- KIẾN THỨC CƠ BẢN VỀ THIÊN THẠCH
- PHÂN LOẠI THIÊN THẠCH
- QUY TRÌNH GIÁM ĐỊNH VÀ CÔNG NHẬN
- CÔNG NGHỆ VÀ THIẾT BỊ HỖ TRỢ
- KHU VỰC VÀ CHIẾN LƯỢC TÌM KIẾM
- BẢN ĐỒ THIÊN THẠCH VIỆT NAM
- CÁCH NHẬN BIẾT THIÊN THẠCH NGOÀI THỰC ĐỊA
- NHỮNG THIÊN THẠCH NỔI TIẾNG TRÊN THẾ GIỚI
- CÁCH SỬ DỤNG MÁY DÒ KIM LOẠI TÌM THIÊN THẠCH
- GIÁ THIÊN THẠCH TRÊN THỊ TRƯỜNG THẾ GIỚI
- CỘNG ĐỒNG VÀ CÂU LẠC BỘ
- GIẢI ĐÁP CÂU HỎI THƯỜNG GẶP VỀ THIÊN THẠCH
- TƯ LIỆU THẦN GIỮ CỦA & BẢO VẬT CHÔN GIẤU
- PHƯƠNG PHÁP GIẢI MÃ HIỆN TƯỢNG THẦN GIỮ CỦA
- GIẢI MÃ TÂM LINH & HIỆN TƯỢNG DỊ THƯỜNG LÒNG ĐẤT
- VĂN HÓA TÂM LINH TÍN NGƯỠNG BẢN ĐỊA
- LỊCH SỬ KHO BÁU CỔ VẬT VÀ VÀNG CHÔN GIẤU
- THIẾT BỊ ĐỊNH VỊ KHOÁNG SẢN VÀ KHO BÁU
- THIẾT BỊ DÒ KIM LOẠI DƯỚI NƯỚC & DƯỚI BIỂN
- THIẾT BỊ DÒ VÀNG & KIM LOẠI TỔNG HỢP
- THIẾT BỊ KHẢO SÁT TỪ XA & CÔNG NGHỆ AI
- THIẾT BỊ THĂM DÒ ĐỊA VẬT LÝ
- THIẾT BỊ DÒ KIM LOẠI CÔNG NGHIỆP -THỰC PHẨM
- CÔNG NGHỆ KHẢO SÁT KHOÁNG SẢN BẰNG VIỄN THÁM & QUANG PHỔ
- KHẢO SÁT KHOÁNG SẢN BẰNG ẢNH VỆ TINH
- CÔNG NGHỆ HYPERSPECTRAL TRONG THĂM DÒ KHOÁNG SẢN
- PHÂN TÍCH ẢNH QUANG PHỔ & VIỄN THÁM
- ỨNG DỤNG AI TRONG TÌM KIẾM KHOÁNG SẢN
- QUY TRÌNH KHẢO SÁT KHOÁNG SẢN KHÔNG ẢNH
- ỨNG DỤNG THỰC TẾ TẠI VIỆT NAM
- SO SÁNH CÁC CÔNG NGHỆ KHẢO SÁT KHOÁNG SẢN HIỆN ĐẠI
- DỊCH VỤ KHẢO SÁT VIỄN THÁM KHOÁNG SẢN
- CÂU HỎI THƯỜNG GẶP (FAQ) VỀ KHẢO SÁT KHOÁNG SẢN
- MÁY DÒ VÀNG 3D CHUYÊN SÂU
- MÁY DÒ VÀNG CÔNG NGHỆ 3D
- MÁY DÒ VÀNG 3D ĐỘ SÂU LỚN
- MÁY DÒ VÀNG 3D QUÉT ĐỊA TẦNG
- CÔNG NGHỆ DÒ VÀNG 3D
- KHẢO SÁT KHO BÁU CHÔN GIẤU BẰNG CÔNG NGHỆ 3D
- SO SÁNH MÁY DÒ VÀNG 3D
- HƯỚNG DẪN SỬ DỤNG MÁY DÒ VÀNG 3D
- PHÂN TÍCH DỮ LIỆU DÒ VÀNG 3D
- TƯ VẤN CHỌN MÁY DÒ VÀNG 3D
- ỨNG DỤNG MÁY DÒ VÀNG 3D
- CÂU HỎI THƯỜNG GẶP (PAQ MÁY DÒ VÀNG 3D)
- MÁY DÒ NƯỚC NGẦM
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG ĐỒNG
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG CHÌ
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ MỎ THIẾC
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG VONFRAM
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG SẮT
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT - THĂM DÒ - KHAI THÁC VÀNG SA KHOÁNG
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ VÀNG GỐC
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ QUẶNG ANTIMON
- GIẢI PHÁP & THIẾT BỊ KHẢO SÁT THĂM DÒ ĐÁ QUÝ - KIM CƯƠNG
- THIẾT BỊ DÒ KIM CƯƠNG
- TRUNG TÂM CÔNG NGHỆ & NGHIÊN CỨU ĐÁ QUÝ THỰC ĐỊA
- RUBY - SAPPHIRE - EMERALD
- BẢN ĐỒ ĐÁ QUÝ VIỆT NAM
- CÔNG NGHỆ DÒ ĐÁ QUÝ TRONG MỎ VÀ SA KHOÁNG
- GIẢI PHÁP TRỌN GÓI KHẢO SÁT - THĂM DÒ ĐÁ QUÝ
- PHẢN HỒI KHÁCH HÀNG VỀ MÁY DÒ VÀ DỊCH VỤ DÒ ĐÁ QUÝ - KIM CƯƠNG
- CÂU HỎI THƯỜNG GẶP VỀ ĐÁ QUÝ VÀ KIM CƯƠNG
- PAQ HỎI - ĐÁP VỀ KIM CƯƠNG
- HỎI ĐÁP VỀ KIM CƯƠNG
- GIẢI PHÁP & CÔNG NGHỆ KHẢO SÁT MỎ THAN
- THIẾT BỊ KHẢO SÁT MỎ THAN
- CÔNG NGHỆ TÌM MỎ THAN BẰNG ĐỊA VẬT LÝ
- KHẢO SÁT MỎ THAN BẰNG ẢNH VỆ TINH
- HYPERSPECTRAL TÌM MỎ THAN
- AI - DỰ BÁO THÂN QUẶNG THAN
- DRONE KHẢO SÁT MỎ THAN
- QUY TRÌNH THĂM DÒ MỎ THAN
- BẢN ĐỒ MỎ THAN VIỆT NAM
- KHẢO SÁT ĐỊA CHẤT MỎ THAN
- KHOAN THĂM DÒ THAN
- DỊCH VỤ KHẢO SÁT MỎ THAN
- CÂU HỎI THƯỜNG GẶP VỀ MỎ THAN
- CHO THUÊ MÁY DÒ VÀNG VÀ KIM LOẠI
- KHẢO SÁT KHOÁNG SẢN TẠI LÀO
- KHẢO SÁT KHOÁNG SẢN TẠI CAMPUCHIA
- KHẢO SÁT KHOÁNG SẢN TẠI CHÂU PHI
- THU HỒI BẠCH KIM TỪ THIẾT BỊ Y KHOA
- THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ CŨ
- THIẾT BỊ THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- DỊCH VỤ THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- HƯỚNG DẪN TÁCH VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- KIẾN THỨC HÓA HỌC KIM LOẠI QUÝ
- ĐÀO TẠO & CHUYỂN GIAO CÔNG THỨC THU HỒI VÀNG
- CÂU HỎI THƯỜNG GẶP VỀ VÀNG TỪ LINH KIỆN ĐIỆN TỬ
- PHẢN HỒI KHÁCH HÀNG VỀ THU HỒI VÀNG TỪ LINH KIỆN ĐIỆN TỬ CŨ
- KỸ THUẬT PHÂN KIM
- LÒ NẤU VÀNG
- TIỀN XU CỔ VIỆT NAM
- TIỀN XU CỔ TRUNG QUỐC
- THỜI XUẤN THU - CHIẾN QUỐC (770TCN - 221TCN)
- NHÀ HÁN (TCN)
- NHÀ TÂN
- TAM QUỐC
- NHÀ TẤN VÀ THẬP LỤC QUỐC (266-424)
- NAM BẮC TRIỀU (420-589)
- NHÀ TÙY (581-619)
- NHÀ YÊN (756 - 763)
- NHÀ ĐƯỜNG (608-907)
- NGŨ ĐẠI THẬP QUỐC (907-979)
- NHÀ BẮC TỐNG (960-1127)
- NHÀ NAM TỐNG (1127-1279)
- NHÀ LIÊU (907-1125)
- NHÀ TÂY HẠ (1038-1227)
- NHÀ KIM (1115-1234)
- TRIỀU NGUYÊN (1280-1368)
- NHÀ MINH (1368-1644)
- MẠT MINH SƠ THANH (=>1644)
- NHÀ THANH (1644-1912)
- TIỀN XU CỔ NHẬT BẢN
SẢN PHẨM
LƯỢT XEM
Online: 484
Pageview: 886385
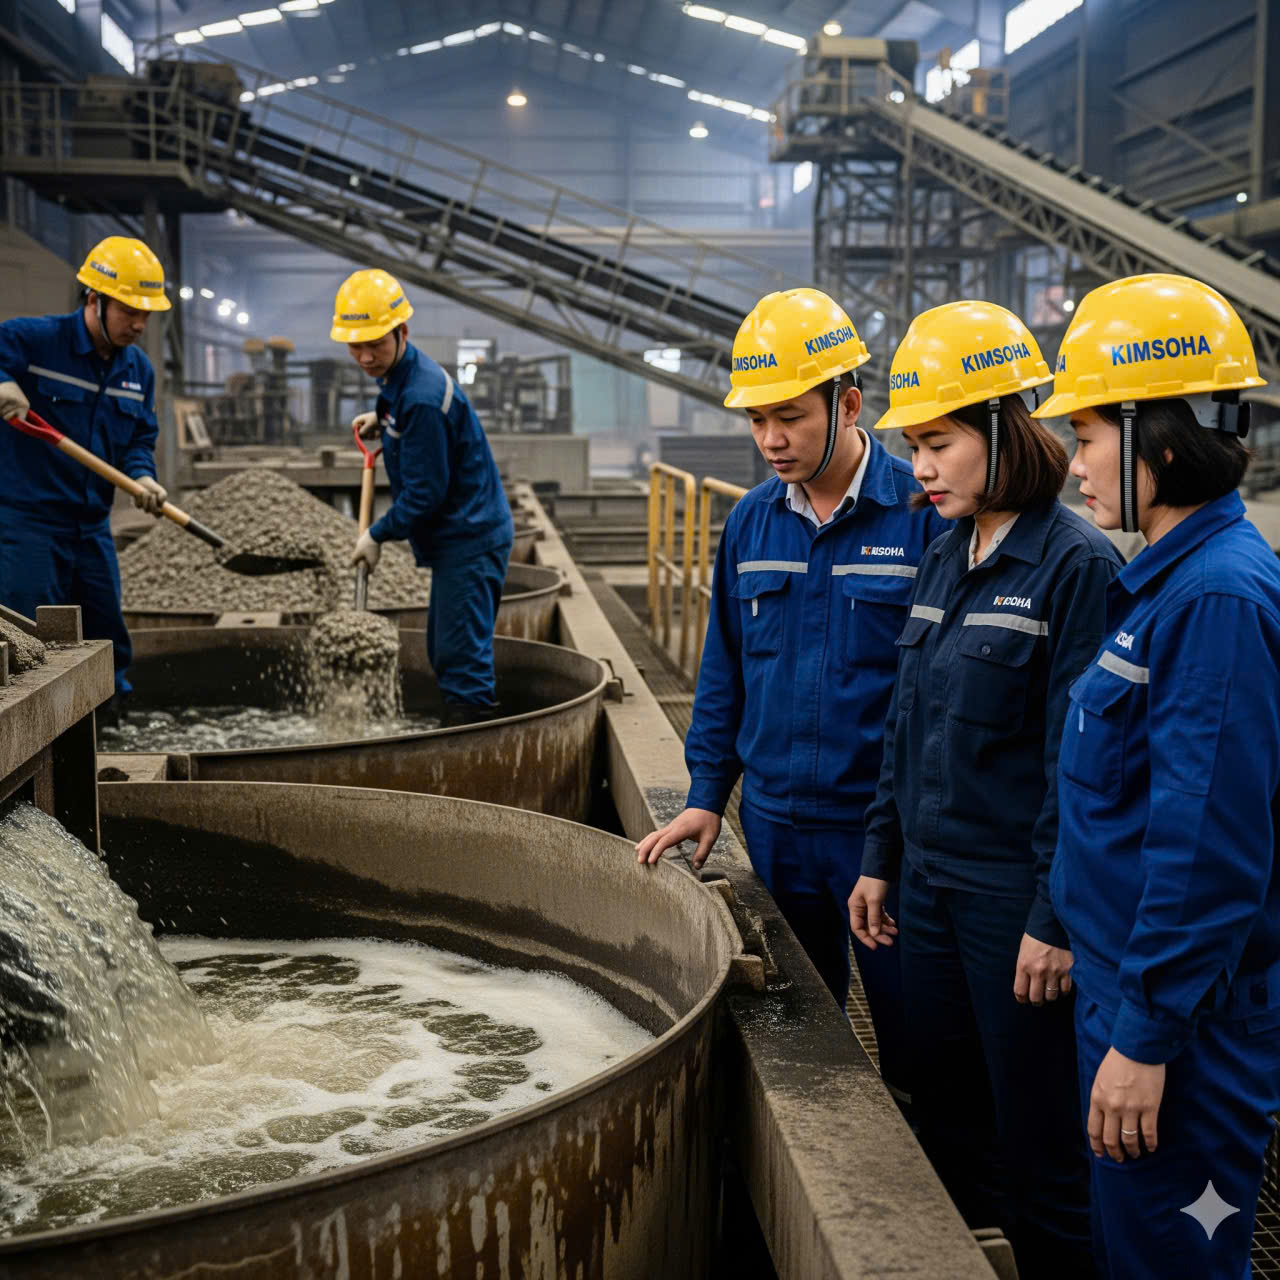
CÁCH XÁC ĐỊNH GIÁ TRỊ MÁY MÓC, THIẾT BỊ, NHÀ XƯỞNG VÀ HẠ TẦNG CỦA MỎ KHOÁNG SẢN
Khi mua bán một mỏ khoáng sản đang hoạt động hoặc một dự án đã được đầu tư xây dựng, nhà đầu tư không chỉ mua quyền và lợi ích kinh tế gắn với dự án mà còn có thể tiếp nhận hệ thống máy móc, thiết bị, nhà xưởng và hạ tầng phục vụ khai thác. Đây là nhóm tài sản có giá trị đáng kể, nhưng cũng tiềm ẩn nhiều rủi ro nếu không được kiểm kê, kiểm tra kỹ thuật và định giá đúng cách.
Một hệ thống thiết bị có giá mua ban đầu rất cao chưa chắc còn giá trị tương ứng tại thời điểm giao dịch. Máy móc có thể đã hao mòn, lạc hậu, hư hỏng hoặc không còn phù hợp với công suất khai thác. Vì vậy, định giá tài sản mỏ phải dựa trên hiện trạng, khả năng sử dụng, tính pháp lý và hiệu quả kinh tế thực tế.
1. Xác định đúng phạm vi tài sản cần định giá
Trước tiên, nhà đầu tư cần xác định những tài sản nào thuộc phạm vi giao dịch và những tài sản nào thuộc quyền sở hữu của bên thứ ba.
Các nhóm tài sản thường gặp gồm:
- Máy xúc, máy đào, máy gạt và thiết bị khai thác.
- Xe tải, xe vận chuyển và thiết bị nâng hạ.
- Máy nghiền, sàng, tuyển và dây chuyền chế biến.
- Trạm điện, máy biến áp và hệ thống cấp điện.
- Hệ thống cấp nước, thoát nước và bơm hút.
- Nhà xưởng, kho chứa, văn phòng và công trình phụ trợ.
- Đường nội mỏ, bãi tập kết và hạ tầng kỹ thuật.
- Thiết bị quan trắc, kiểm soát an toàn và môi trường.
Cần lập danh mục riêng cho tài sản thuộc sở hữu doanh nghiệp, tài sản thuê, tài sản thuê mua, tài sản đang thế chấp và tài sản thuộc sở hữu của đơn vị khác.
2. Kiểm tra quyền sở hữu và hồ sơ pháp lý của tài sản
Đây là bước quan trọng nhằm tránh tình trạng mua phải tài sản không thuộc quyền định đoạt của bên bán.
Nhà đầu tư cần kiểm tra:
- Hóa đơn mua máy móc, thiết bị.
- Hợp đồng mua bán và bàn giao tài sản.
- Hồ sơ nhập khẩu đối với thiết bị nhập khẩu.
- Số khung, số máy, số sê-ri và thông tin nhận dạng.
- Hồ sơ đăng ký, đăng kiểm đối với phương tiện thuộc diện quản lý.
- Hồ sơ tài sản cố định và sổ kế toán.
- Tình trạng thế chấp, cầm cố hoặc tranh chấp.
- Hợp đồng thuê, thuê mua hoặc hợp tác sử dụng tài sản.
Đối với nhà xưởng và công trình xây dựng, cần kiểm tra hồ sơ đầu tư xây dựng, quyền sử dụng đất, giấy phép và các thủ tục nghiệm thu có liên quan theo quy định áp dụng.
Không nên đưa toàn bộ tài sản bên bán đang sử dụng vào giá trị giao dịch nếu chưa xác minh được quyền sở hữu hoặc quyền chuyển giao hợp pháp.
3. Đánh giá hiện trạng kỹ thuật của máy móc và thiết bị
Giá trị máy móc phụ thuộc rất lớn vào tình trạng vận hành tại thời điểm định giá.
Cần tổ chức kiểm tra thực tế:
- Năm sản xuất và thời gian đã sử dụng.
- Số giờ vận hành hoặc số chu kỳ hoạt động.
- Tình trạng động cơ, hệ thống thủy lực và truyền động.
- Mức độ hao mòn của các bộ phận quan trọng.
- Lịch sử sửa chữa và thay thế linh kiện.
- Khả năng vận hành liên tục và công suất thực tế.
- Chi phí sửa chữa hoặc đại tu cần thiết.
Đối với thiết bị chế biến, cần kiểm tra riêng từng công đoạn của dây chuyền như nghiền, sàng, phân loại, tuyển và xử lý sản phẩm. Một dây chuyền có nhiều máy móc nhưng một thiết bị trọng yếu không hoạt động có thể làm gián đoạn toàn bộ quá trình sản xuất.
4. Xác định giá trị còn lại sau hao mòn
Giá trị còn lại của tài sản không thể chỉ xác định bằng cách lấy nguyên giá trên hóa đơn trừ khấu hao kế toán.
Cần phân biệt:
- Nguyên giá: Chi phí ghi nhận ban đầu để hình thành tài sản theo cơ sở kế toán áp dụng.
- Giá trị còn lại trên sổ sách: Giá trị kế toán sau khi trừ khấu hao và các điều chỉnh liên quan.
- Giá trị thị trường: Giá trị ước tính của tài sản tại thời điểm định giá trong điều kiện giao dịch phù hợp.
- Giá trị sử dụng: Giá trị gắn với khả năng tiếp tục phục vụ hoạt động của mỏ.
Một thiết bị đã khấu hao hết trên sổ sách vẫn có thể còn khả năng sử dụng. Ngược lại, một thiết bị có giá trị kế toán lớn nhưng đã hư hỏng hoặc lỗi thời có thể có giá trị thị trường thấp.
Khi định giá, cần xem xét tuổi đời, tình trạng kỹ thuật, công suất, khả năng sửa chữa, mức độ phổ biến của phụ tùng và nhu cầu thị trường đối với thiết bị.
5. Định giá dây chuyền tuyển và chế biến khoáng sản
Dây chuyền chế biến thường là nhóm tài sản có giá trị lớn và ảnh hưởng trực tiếp đến năng lực sản xuất của mỏ.
Nhà đầu tư cần kiểm tra:
- Công suất thiết kế và công suất vận hành thực tế.
- Khả năng xử lý đúng loại quặng của dự án.
- Mức tiêu hao điện, nước và vật tư.
- Tỷ lệ thu hồi khoáng sản có ích.
- Chất lượng sản phẩm đầu ra.
- Tình trạng hệ thống điều khiển và thiết bị phụ trợ.
- Khả năng mở rộng hoặc thay đổi công nghệ.
Đặc biệt, không nên định giá dây chuyền chỉ theo công suất ghi trên catalogue. Cần kiểm tra khả năng vận hành thực tế với nguyên liệu của chính mỏ đó.
6. Định giá nhà xưởng và công trình xây dựng
Nhà xưởng, kho bãi, văn phòng và công trình phụ trợ cần được đánh giá đồng thời về giá trị xây dựng, hiện trạng sử dụng và quyền khai thác hợp pháp.
Các yếu tố cần xem xét:
- Diện tích và kết cấu công trình.
- Chất lượng nền móng, khung thép và mái.
- Tuổi thọ thiết kế và thời gian đã sử dụng.
- Mức độ xuống cấp và chi phí sửa chữa.
- Công năng hiện tại và khả năng tiếp tục sử dụng.
- Hồ sơ xây dựng, nghiệm thu và quyền sử dụng mặt bằng.
Đối với công trình xây dựng trên đất thuê hoặc đất được giao có thời hạn, cần xem xét thời hạn sử dụng đất và điều kiện xử lý tài sản gắn liền với đất. Không thể mặc nhiên coi quyền sử dụng công trình đồng nghĩa với quyền sử dụng đất.
7. Định giá hạ tầng kỹ thuật của mỏ
Hạ tầng có thể chiếm tỷ trọng lớn trong tổng vốn đầu tư của dự án, đặc biệt đối với các mỏ ở khu vực xa trung tâm.
Những hạng mục cần kiểm tra gồm:
- Đường giao thông và đường vận tải nội mỏ.
- Hệ thống điện và trạm biến áp.
- Hệ thống cấp nước và thoát nước.
- Hồ lắng, bãi thải và công trình môi trường.
- Hệ thống thông tin liên lạc.
- Các công trình an toàn và phòng chống sự cố.
Cần đánh giá cả giá trị đầu tư ban đầu lẫn khả năng tiếp tục sử dụng. Hạ tầng xây dựng không đúng thiết kế, xuống cấp hoặc chưa hoàn thành thủ tục cần thiết có thể phải đầu tư bổ sung, làm giảm giá trị dự án.
8. Các phương pháp định giá tài sản mỏ
Tùy loại tài sản và mục đích định giá, có thể sử dụng các phương pháp sau:
- Phương pháp chi phí thay thế: Ước tính chi phí để tạo ra tài sản có công năng tương đương tại thời điểm định giá, sau đó xem xét hao mòn và lỗi thời.
- Phương pháp so sánh thị trường: Tham khảo giá giao dịch của tài sản tương tự, có điều chỉnh về tuổi đời, công suất, tình trạng và điều kiện mua bán.
- Phương pháp thu nhập: Xem xét khả năng tạo ra lợi ích kinh tế của tài sản trong trường hợp có thể xác định dòng thu nhập phù hợp.
- Phương pháp giá trị còn lại: Phân tích nguyên giá, khấu hao, hao mòn thực tế và các yếu tố điều chỉnh.
Không phải tài sản nào cũng phù hợp với tất cả các phương pháp. Việc lựa chọn phải dựa trên loại tài sản, chất lượng dữ liệu và cơ sở giá trị cần xác định.
9. Những rủi ro thường gặp khi mua tài sản của mỏ
Nhà đầu tư cần đặc biệt lưu ý:
- Máy móc đã cũ nhưng được định giá theo giá thiết bị mới.
- Thiết bị đang thuê nhưng được đưa vào danh mục tài sản bán.
- Máy móc đang thế chấp hoặc có tranh chấp quyền sở hữu.
- Công suất thực tế thấp hơn công suất thiết kế.
- Dây chuyền chế biến không phù hợp với đặc tính quặng.
- Nhà xưởng chưa hoàn thiện hồ sơ xây dựng.
- Hạ tầng xuống cấp nhưng chưa tính chi phí sửa chữa.
- Tài sản đã được bán, thanh lý hoặc ghi nhận ở nhiều giao dịch khác nhau.
Để hạn chế rủi ro, cần kiểm kê tài sản trực tiếp, lập biên bản hiện trạng, chụp ảnh nhận dạng và ghi rõ tình trạng pháp lý, kỹ thuật của từng hạng mục.
10. Xây dựng bảng kiểm kê và định giá tài sản trước khi giao dịch
Kết quả kiểm kê cần được đối chiếu với sổ sách kế toán và hồ sơ giao dịch. Giá trị tài sản sau thẩm định được tổng hợp vào báo cáo định giá dự án, nhưng phải tránh tính trùng với giá trị doanh nghiệp hoặc các hạng mục đã được phản ánh trong dòng tiền.
11. Vai trò của Trung tâm Nghiên cứu Khoáng sản KIMSOHA
Định giá tài sản mỏ cần kết hợp giữa đánh giá kỹ thuật, hiện trạng vận hành và phân tích giá trị kinh tế. Đặc biệt, máy móc và dây chuyền chế biến phải được xem xét trong mối quan hệ với đặc tính khoáng sản và công suất khai thác của dự án.
TRUNG TÂM NGHIÊN CỨU KHOÁNG SẢN KIMSOHA hỗ trợ nghiên cứu, phân tích dữ liệu địa chất và đánh giá các yếu tố kỹ thuật liên quan đến hoạt động khai thác, chế biến khoáng sản. Tiến sĩ Phạm Thanh – Chuyên gia khoáng sản của Trung tâm Nghiên cứu Khoáng sản KIMSOHA – tham gia đánh giá hiện trạng kỹ thuật mỏ và các yếu tố ảnh hưởng đến khả năng vận hành dự án.
KẾT LUẬN
Máy móc, thiết bị, nhà xưởng và hạ tầng là những thành phần quan trọng cấu thành giá trị của một dự án mỏ khoáng sản. Tuy nhiên, giá trị thực tế phải được xác định trên cơ sở quyền sở hữu, tình trạng kỹ thuật, mức độ hao mòn, khả năng sử dụng và chi phí cần đầu tư bổ sung. Trước khi ký hợp đồng mua bán, nhà đầu tư cần kiểm kê từng tài sản, kiểm tra hồ sơ pháp lý và thực hiện định giá độc lập để tránh mua phải tài sản không đúng giá trị hoặc không đủ điều kiện chuyển giao.
TRUNG TÂM NGHIÊN CỨU KHOÁNG SẢN KIMSOHA
SÀN GIAO DỊCH MUA BÁN & CHUYỂN NHƯỢNG MỎ KHOÁNG SẢN KIMSOHA
Chuyên gia khoáng sản: Tiến sĩ Phạm Thanh
Chuyên gia luật: Phạm Hoa Hồng Nhung
Website: https://maydovang.com
Hotline/Zalo: 0339.999.928
Sản phẩm cùng chuyên mục
CHO THUÊ MÁY DÒ VÀNG, BẠC, ĐỒNG
CHO THUÊ MÁY DÒ VÀNG. LIÊN HỆ: ĐT/ ZALO: 0339.999.928